KUR Indonesia Salurkan Rp2.440 Triliun, Akses Modal Meluas
- account_circle Irwan Wahyudi
- calendar_month 31 menit yang lalu
- visibility 6
- comment 0 komentar
- print Cetak

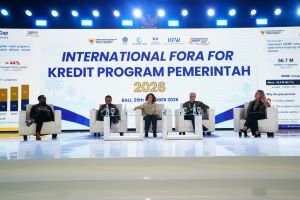
foto :ekono.go.id
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
SUMSELTERKINI.CO.ID- KUR Indonesia telah menyalurkan kredit program senilai Rp2.440 triliun melalui 58,1 juta akad kredit sejak 2015, memperluas akses permodalan bagi jutaan pelaku usaha dan memperkuat peran UMKM dalam perekonomian nasional.
Capaian itu bagian dari upaya pemerintah membangun sistem pembiayaan yang tidak hanya menjangkau lebih banyak usaha, tetapi juga mendorong kegiatan ekonomi produktif.
Strategi pembiayaan menjadi pembahasan utama dalam seminar internasional bertajuk Global Trends in Inclusive Finance and MSME Development di Nusa Dua, Bali, Kamis (29/10).
Forum ini mempertemukan Pemerintah Indonesia, Bank Dunia, Women’s World Banking, dan KfW Development Bank untuk membahas perkembangan pembiayaan inklusif serta pengalaman berbagai negara dalam memperluas akses modal bagi usaha mikro, kecil, dan menengah (UMKM).
Besarnya kebutuhan pembiayaan tidak terlepas dari posisi UMKM dalam perekonomian Indonesia. Tercatat ada 56,7 juta UMKM di Tanah Air, dengan 96,7 persen di antaranya merupakan usaha mikro yang memiliki penjualan tahunan hingga Rp2 miliar.
Deputi Bidang Koordinasi Pengelolaan dan Pengembangan Usaha BUMN Kementerian Koordinator Bidang Perekonomian, Ferry Irawan, mengatakan pemerintah berupaya memastikan pembiayaan menjangkau pelaku usaha yang membutuhkan serta sesuai dengan kapasitas dan kebutuhan bisnis mereka.
“Pembiayaan UMKM tak hanya menambah volume penyaluran. Yang terpenting adalah menjangkau debitur yang tepat, menyediakan pembiayaan yang sesuai, dan membantu usaha mereka tumbuh,” kata Ferry.
Untuk memperluas pilihan pembiayaan, pemerintah mengintegrasikan lima skema kredit program dalam satu kerangka kebijakan.
Selain Kredit Usaha Rakyat (KUR), skema tersebut mencakup Kredit Usaha Alsintan, Kredit Industri Padat Karya (KIPK), Kredit Program Perumahan (KPP), dan Kredit Perempuan Prasejahtera (KPPS) yang kini memasuki tahap peluncuran.
Salah satu fokus kebijakan adalah menjaga agar kredit tidak hanya mudah diakses, tetapi juga terjangkau bagi pelaku usaha. KUR super mikro menawarkan bunga 3 persen, sedangkan KUR mikro untuk sektor produksi dikenakan bunga 6 persen. Untuk pinjaman hingga Rp100 juta, debitur juga tidak diwajibkan menyediakan agunan tambahan.
Pemerintah secara bertahap mengarahkan penyaluran KUR ke kegiatan produksi. Porsinya meningkat dari 60,7 persen pada 2025 menjadi 66 persen pada 2026. Hingga 30 September 2026, sebanyak 1,87 juta debitur baru telah memperoleh akses KUR, sementara sekitar 900 ribu debitur tercatat mengalami peningkatan skala usaha.
Perluasan tersebut berjalan dengan tetap memperhatikan kualitas kredit. Rasio kredit bermasalah atau non-performing loan (NPL) Kredit Program Pemerintah tercatat sebesar 2,13 persen per 30 September 2026.
Sistem pengelolaan KUR juga ditopang pembagian tanggung jawab antarlembaga, Sistem Informasi Kredit Program (SIKP), serta mekanisme graduasi.
Melalui mekanisme ini, debitur dapat berkembang dari KUR super mikro ke KUR mikro, KUR kecil, hingga pembiayaan komersial ketika kapasitas usahanya semakin kuat.
Perubahan dihasilkan akses pembiayaan dapat dilihat dari pengalaman Ratih Paramitasari, pemilik Maha Gema Indonesia di Gunungkidul, Daerah Istimewa Yogyakarta.
Ratih pertama kali memperoleh KUR pada 2017. Seiring perkembangan usahanya, ia kembali mengakses pinjaman sebesar Rp300 juta dengan bunga 6 persen untuk membangun gudang baru.
Kini, bisnisnya mempekerjakan 28 warga setempat dan memasarkan tas stik biliar ke pasar domestik maupun internasional, termasuk Amerika Serikat.
Pengalaman tersebut menggambarkan bagaimana pembiayaan dapat membantu usaha memperbesar kapasitas produksi, menciptakan lapangan kerja, dan menjangkau pasar yang lebih luas.
Tarik perhatian mitra internasional
Pembahasan dalam forum juga menyoroti masih besarnya kelompok pelaku usaha yang belum terlayani lembaga keuangan formal. Studi Bank Dunia terhadap lebih dari 8 juta debitur KUR menemukan bahwa 61 persen penerima belum pernah memperoleh pinjaman sebelum mengikuti program tersebut.
Temuan ini memberikan gambaran mengenai peran kredit program dalam membuka akses pembiayaan bagi masyarakat yang sebelumnya belum memiliki riwayat pinjaman.
Bank Dunia turut memaparkan hasil pembelajaran dari survei terhadap 108 lembaga penjaminan kredit di 74 negara. Sementara itu, KfW Development Bank memperkenalkan pengalaman European Fund for Southeast Europe (EFSE), sebuah skema yang menggabungkan pembiayaan dengan bantuan teknis dan pelatihan.
Berdasarkan Laporan Dampak EFSE 2025, skema tersebut telah memfasilitasi penyaluran sub-pinjaman sebesar EUR12,6 miliar kepada UMKM dan rumah tangga serta mendukung 2,9 juta lapangan kerja tidak langsung.
Pengalaman berbagai negara tersebut menunjukkan bahwa akses modal perlu didukung ekosistem yang lebih luas. Penjaminan kredit, pendampingan usaha, dan peningkatan kapasitas penerima pembiayaan menjadi bagian penting dalam menjaga keberlanjutan program.
Tantangan berikutnya adalah memastikan kebijakan pembiayaan semakin akurat dalam mengidentifikasi kebutuhan pelaku usaha. Pemerintah melihat integrasi data sebagai salah satu instrumen untuk memperbaiki ketepatan sasaran sekaligus mengukur dampak program secara lebih menyeluruh.
Hingga akhir 2025, Basis Data Tunggal UMKM telah mencatat 30,2 juta UMKM. Ketersediaan data tersebut diharapkan membantu pemerintah menyusun kebijakan yang lebih sesuai dengan karakteristik dan kebutuhan masing-masing kelompok usaha.
Dengan mempertemukan pengalaman nasional dan internasional, pemerintah berharap pengembangan kredit program ke depan semakin mampu menjawab persoalan akses pembiayaan, memperkuat produktivitas, serta membuka kesempatan ekonomi yang lebih luas bagi pelaku UMKM.
Seminar internasional ini merupakan bagian dari International Fora for “Kredit Program Pemerintah” 2026. Penyelenggaraannya didukung oleh PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk, PT Bank Tabungan Negara (Persero) Tbk, PT Bank Syariah Indonesia Tbk, PT Bank Pembangunan Daerah Bali, PT Jaminan Kredit Indonesia, PT Asuransi Kredit Indonesia, PT Pegadaian, PT Permodalan Nasional Madani, BPJS Ketenagakerjaan, serta PT Bank Central Asia. (***) diolah dari sumber ekon
- Penulis: Irwan Wahyudi